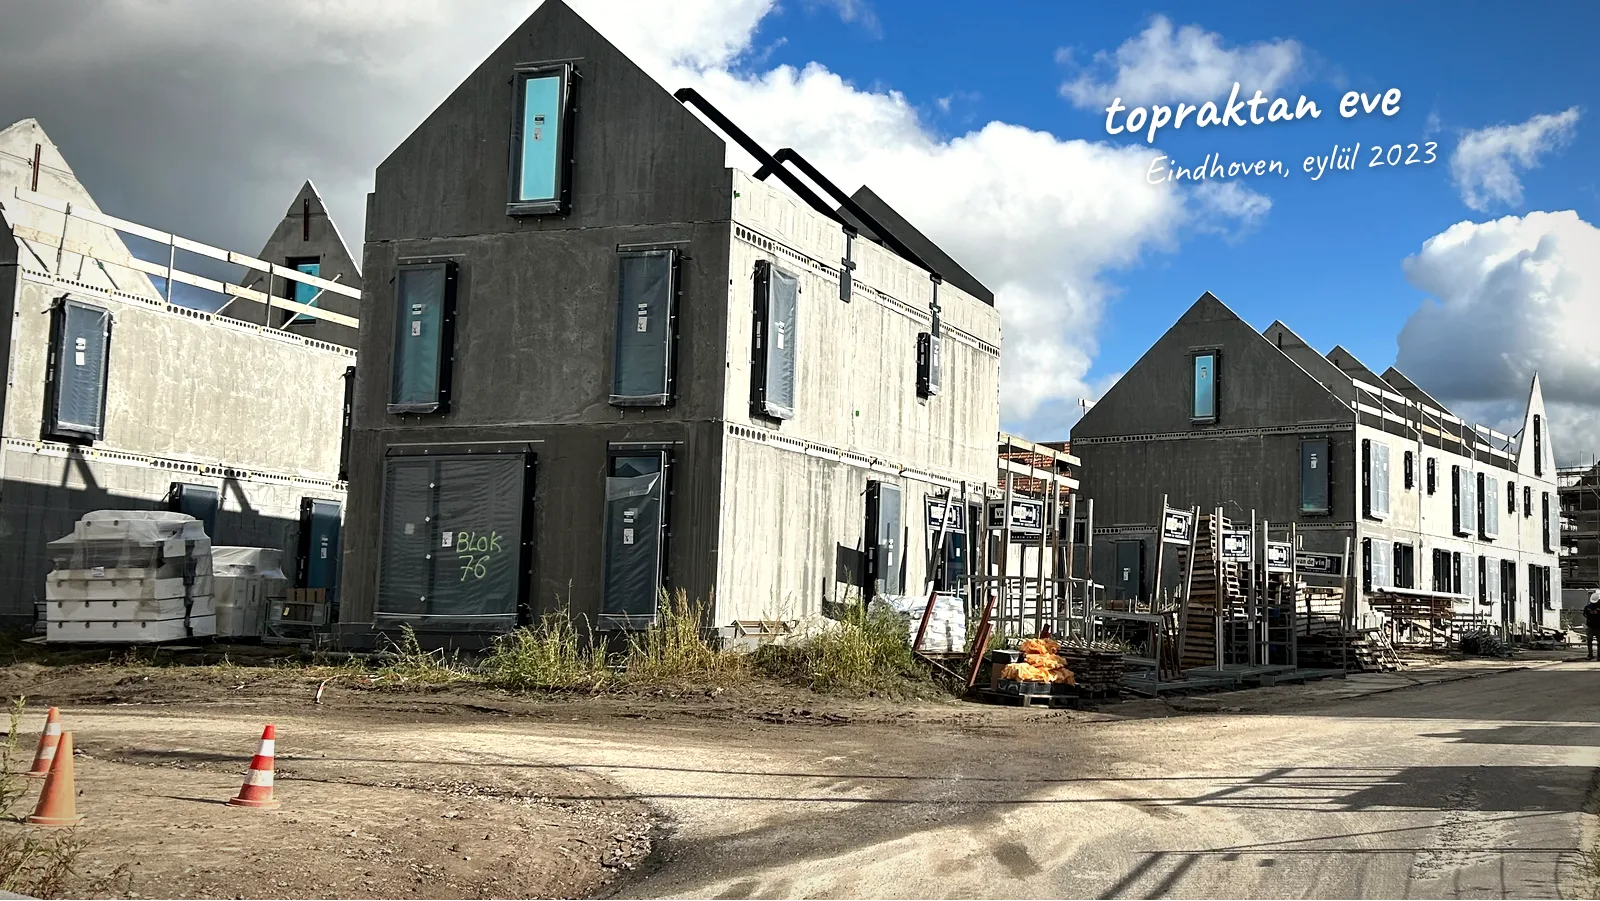
Hollanda’da inşaatı henüz bitmemiş, hatta bazen henüz başlamamış bir evi satın almaya nieuwbouw (yeni yapı) deniyor. Biz de 2022’de Eindhoven’da böyle bir eve imza attık. Bu yazıda sıraya nasıl girdiğimizi, ödemelerin nasıl işlediğini ve fiyat listesinde görmediğin masrafları anlatıyoruz.
Her şey bir yürüyüşle başladı
Hollanda’ya taşındığımız ilk aylarda, eşim ve oğlum gelmeden önce Blixembosch’ta çevrede yürüyüşler yapıyordum. Boş bir arazi ve üzerinde inşaat ilanları gördüm, hemen mail attım. Birkaç hafta sonra “bekleme listesindesiniz” diye dönüş geldi. O zaman sistemin nasıl işlediğini bilmiyordum.
Kayıt sistemi: kim önce kaydolursa
Sonradan öğrendik ki bir proje duyurulduğunda kayıt için belli bir gün ve saat açıklanıyor (örneğin cumartesi saat 9). O anda herkes kayıt olabiliyor ve her ev için bir öncelik sırası oluşuyor. Örneğin B blokta 5 numaralı eve ilk kim kaydolduysa öncelik onun. O kişi süreci tamamlarsa evi alıyor, vazgeçerse sıra bir sonrakine geçiyor. Bazı projelerde sıra yerine kura da uygulanabiliyor; projenin satış sayfasındaki kuralları mutlaka oku.
Bizim proje şubat-mart aylarında zaten satışa çıkmıştı, o yüzden beni sıraya aldılar. Sonra bir alıcı vazgeçti ve beni aradılar: “Size müsaitlik oluştu.” Ağustosta süreci başlattık, ekimde noterde imzaya gittik.
Teslim tarihi: “çeyrek” olarak verilir
Ekim 2022’de imza attık, teslim planı 2024 yazıydı. Kesin gün vermiyorlar; teslim genelde bir ya da iki çeyreklik bir aralık (örneğin Q3-Q4) olarak açık tutuluyor. Kira sözleşmeni ve taşınma planını buna göre esnek tut.
Mortgage ve faz faz ödeme nasıl işler?
Mortgage’ı (hypotheek) en başta toplam tutar için çektik, ama başta sadece arsa payını ödemeye başladık. Çünkü bina teslim edilene kadar aslında sahip olduğun şey arsa.
İnşaat bedeli ise mortgage içinde ayrı bir hesapta, bouwdepot denen inşaat fonunda bekliyor. İnşaat firması işi genelde 8-10 faza (termijn) bölüyor. Bu fazlar hem inşaatın ilerlemesini hem de ödemeleri belirliyor:
- Bir faz tamamlanıyor.
- Genelde bir ay içinde inşaat firması o fazın faturasını gönderiyor.
- Faturayı mortgage şirketine iletiyorsun.
- Mortgage şirketi parayı bouwdepot’tan inşaat firmasının hesabına gönderiyor (ya da sana öder, sen aktarırsın).
Bilmen gereken iki terim:
- Bouwrente: İmzadan önce inşaat firmasının arsa ve ilk fazlar için yaptığı masrafların faizi. Genelde satış fiyatına dahildir, sözleşmende kontrol et.
- Depotrente: Bouwdepot’ta bekleyen para için aldığın faiz. Fazlar ödendikçe depodaki para ve aldığın faiz azalır, ama mortgage faizin aynı kalır. Bu farka inşaat süresince faiz kaybı (renteverlies) deniyor.
Kaynak: Hypotheker, Bouwrente bij nieuwbouw (Kasım 2026’da kontrol edildi).
Asıl sürpriz: fiyatın üstüne gelen masraflar
En önemli tavsiyemiz bu: evin satış fiyatının üstüne ciddi bir ek bütçe koy. Bizim önerimiz satış fiyatının %30 ile %50’si arası. Örneğin 500.000 €’luk bir ev için 150.000-250.000 € arası bir ek bütçe düşün. Nereye düşeceğin, istediğin kaliteye ve lüks beklentine göre değişir.
Neden bu kadar? Çünkü ev sana dört duvar ve camlar olarak teslim ediliyor:
- Mutfak: Standart mutfak, özellikle Türk ailelerin kullanım alışkanlıklarına ve zevkine genelde uymuyor.
- Banyolar: Standart banyolar çok sıradan ve tek düze.
- Bahçe ve garaj: Bahçe ya da garaj varsa, düzenlemesi genelde sana kalıyor.
- Ekstralar (meerwerk): Evin 40-50 sayfalık bir şartnamesi ve ek opsiyon listesi oluyor. İstediğin her ekstra alış fiyatının üzerine geliyor. Örneğin bizim projede bir priz ekletmek ya da yeni priz hattı çektirmek 150-200 € civarındaydı. Elektrikli araç için evin dışına kablo değil, sadece kablo boru hattı çektirmek bile ayrı bir kalem.
Opsiyonların son tarihi var
Hangi ekstraları istediğini her faz için belirlenen son tarihten önce seçmen gerekiyor. O tarihten önce bildirirsen inşaat firması bunları ekstra ücret karşılığında yapıyor. Şartnameyi ve opsiyon listesini erkenden iste, son tarihleri takvimine yaz.
İmzadan önce kontrol listesi
- Şartnameyi ve opsiyon listesini imzadan önce iste ve oku.
- Satış fiyatının %30-50’si kadar ek bütçe planla, bunu mortgage hesabına dahil et.
- Opsiyon son tarihlerini takvimine yaz.
- Teslimin bir çeyrek aralığı olarak verildiğini hesaba katıp kira sözleşmeni esnek tut.
- Bouwrente ve faiz kaybının senin için ne kadar tuttuğunu bir hypotheek danışmanına hesaplat.
Bu yazı kendi deneyimimizi anlatır, finansal ya da hukuki tavsiye değildir. Kendi durumun için bir hypotheekadviseur ile görüş. Fiyatlar 2022-2023 projemizden; son kontrol: Kasım 2026.